Il 24 settembre 2026 è entrata in vigore la UNI PdR 202 2026, la nuova prassi di riferimento che disciplina le regole e i requisiti per la certificazione accreditata della rintracciabilità nelle filiere agroalimentari.
Il documento annulla e sostituisce il Regolamento Tecnico Accredia RT-17, utilizzato fino alla sua pubblicazione come riferimento per le prescrizioni aggiuntive applicabili agli organismi di certificazione.
La crescente articolazione delle catene di approvvigionamento ha reso progressivamente più complessa la gestione delle informazioni relative alla provenienza delle materie prime, ai processi produttivi e alla movimentazione dei prodotti.
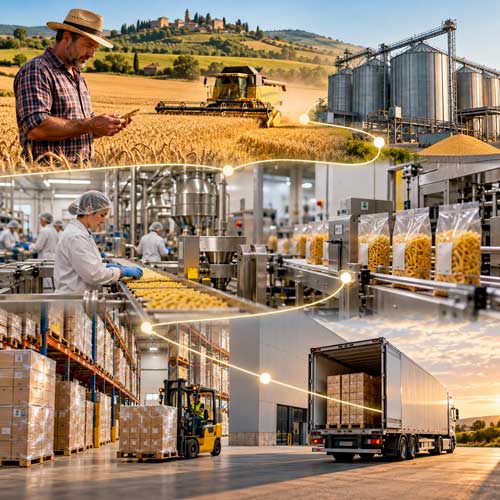
La UNI/PdR 202:2026 assume particolare rilevanza quando la certificazione interessa più operatori. Le disposizioni riguardano la definizione degli scopi certificati, la gestione delle responsabilità di filiera, il campionamento delle verifiche e la valutazione dell’efficacia dei controlli.
La UNI EN ISO 22005:2008 rimane la norma di riferimento per i sistemi di rintracciabilità e non modifica gli obblighi legislativi di rintracciabilità stabiliti dal Regolamento (UE) n. 178/2002.
La distinzione permette di comprendere la portata delle novità. La norma di certificazione ISO 22005 definisce i requisiti del sistema aziendale o di filiera; la nuova prassi stabilisce come gli organismi devono valutarlo e quali evidenze devono acquisire. Per le organizzazioni certificate, conoscere tali prescrizioni significa poter preparare verifiche documentali e operative coerenti con il nuovo riferimento.
UNI/PdR 202:2026: cosa cambia rispetto al Regolamento Tecnico Accredia RT-17
La sostituzione del RT-17 rappresenta un aggiornamento del riferimento tecnico nazionale utilizzato per le certificazioni accreditate di rintracciabilità agroalimentare. Il campo di applicazione della UNI/PdR 202 è rivolto agli organismi di certificazione accreditati secondo la ISO/IEC 17065.
Il documento disciplina aspetti che devono essere considerati durante l’esame della domanda, la pianificazione delle verifiche, l’esecuzione degli audit e la formulazione dello scopo di certificazione. Le prescrizioni aggiuntive sono concentrate soprattutto nel capitolo 8, dedicato ai requisiti di processo.
Le disposizioni di maggiore interesse operativo riguardano il ruolo del capo filiera, la selezione degli operatori da verificare, il calcolo dei campioni per gli audit, le prove di rintracciabilità e i bilanci di massa. Sono previste anche condizioni per il riconoscimento delle certificazioni preesistenti e per l’utilizzo di dichiarazioni relative all’origine geografica.
Non introduce un obbligo generalizzato di ricertificazione alla data della sua entrata in vigore. Il documento non stabilisce un periodo transitorio generale per i certificati già emessi. Le modalità di applicazione alle successive verifiche devono essere chiarite con l’organismo di certificazione, tenendo conto delle disposizioni di accreditamento applicabili.
Per le imprese già certificate, la priorità non consiste quindi nel riprogettare automaticamente il sistema, ma nel verificare che le evidenze disponibili siano coerenti con le prescrizioni che l’organismo dovrà applicare.
La prassi di riferimento è scaricabile dal sito della UNI (Ente nazionale di Nomazione).
Struttura e campo di applicazione della UNI/PdR 202:2026
I primi sette capitoli della UNI/PdR 202:2026 definiscono il campo di applicazione, i riferimenti normativi, la terminologia, i principi generali e i requisiti relativi alla struttura, all’imparzialità e alle competenze del personale degli Organismi di Certificazione (OdC).
Il capitolo 8 disciplina il processo di certificazione e contiene le prescrizioni di maggiore interesse per le imprese agroalimentari, riguardanti gli accordi di filiera, le responsabilità del capo filiera, il campionamento delle verifiche, le prove di rintracciabilità, i bilanci di massa e la formulazione dello scopo certificato.
Il capitolo 9 riguarda infine il sistema di gestione degli OdC, richiamando i requisiti della UNI CEI EN ISO/IEC 17065:2012.
UNI/PdR 202:2026: campo di applicazione, principi e requisiti generali
I primi sette capitoli della UNI PdR 202 2026 definiscono il quadro tecnico e organizzativo per la certificazione accreditata della rintracciabilità agroalimentare. Il documento individua il campo di applicazione (punto 1), richiama i riferimenti normativi, tra cui la UNI EN ISO 22005:2008 e la UNI CEI EN ISO/IEC 17065:2012 (punto 2), e precisa le definizioni necessarie per interpretare correttamente i requisiti, comprese profondità, estensione, elementi tracciati, Unità Minima Rintracciabile (UMR), bilancio di massa e capo filiera (punto 3).
I principi generali (punto 4) costituiscono il riferimento per le successive attività di certificazione, mentre i requisiti generali (punto 5) disciplinano anche gli aspetti relativi all’utilizzo dei marchi e alle informazioni associate alla certificazione. Il punto 6 riguarda i requisiti strutturali degli organismi di certificazione, con particolare attenzione all’imparzialità.
Il punto 7 stabilisce infine i requisiti di competenza del personale incaricato delle valutazioni, prevedendo una formazione di 40 ore sui sistemi di gestione e sulle tecniche di audit, integrata da competenze specifiche sulla rintracciabilità e sui bilanci di massa.
Queste disposizioni costituiscono la base per l’applicazione dei requisiti di processo approfonditi nel capitolo 8.
Organizzazione della filiera: accordi, responsabilità e controlli
Il punto 8.1 della UNI/PdR 202 richiede che il sistema oggetto di certificazione sia definito attraverso elementi identificabili e verificabili. Devono essere individuati il prodotto, gli obiettivi della rintracciabilità, l’Unità Minima Rintracciabile (UMR), la profondità, l’estensione, gli elementi tracciati e le organizzazioni coinvolte.
Tali informazioni delimitano l’oggetto della valutazione. La profondità identifica le fasi della filiera coperte dal sistema, mentre l’estensione individua i componenti del prodotto interessati. L’UMR rappresenta la quantità minima omogenea alla quale devono poter essere associate le informazioni previste.
Nelle filiere che comprendono più organizzazioni, la prassi attribuisce al capo filiera la responsabilità del coordinamento, della gestione e della supervisione del sistema comune. Il ruolo richiede la capacità di mantenere il controllo sulle attività che concorrono al raggiungimento degli obiettivi dichiarati.
Ogni organizzazione aderente deve formalizzare il proprio impegno a rispettare le procedure applicabili alle attività di competenza. Il capo filiera deve richiedere la sottoscrizione degli accordi oppure verificarne l’esistenza presso gli operatori coinvolti.
Gli accordi costituiscono un elemento necessario per definire gli impegni reciproci, ma non sostituiscono le verifiche sull’applicazione delle procedure. Il capo filiera deve infatti garantire controlli pianificati sulle fasi comprese nel sistema di rintracciabilità.
La valutazione del rischio per selezionare gli operatori
Il punto 8.1.1 richiede che il numero di soggetti da verificare sia determinato attraverso una valutazione del rischio documentata. La selezione deve tenere conto delle caratteristiche del sistema e dei risultati delle attività di controllo.
Tra gli elementi da considerare rientrano il numero e la tipologia degli obiettivi e degli elementi tracciati, gli esiti delle prove di rintracciabilità e dei bilanci di massa, le non conformità e i reclami.
La valutazione deve essere riesaminata annualmente durante la pianificazione delle verifiche. Eventuali variazioni nella composizione della filiera o risultati insoddisfacenti possono richiedere una modifica del campione.
La prassi non impone una matrice numerica standardizzata per tale valutazione. Spetta al capo filiera definire criteri documentati e coerenti con le attività da controllare. Il campionamento così determinato appartiene al sistema di autocontrollo della filiera e deve essere distinto da quello applicato dall’organismo di certificazione.
Campionamento degli audit: come si determina il numero di siti da verificare?
Il punto 8.4.1.1 della UNI PdR 202 2026 definisce il criterio ordinario per determinare il campione minimo di siti che l’organismo deve verificare durante la certificazione iniziale.
Il calcolo si basa sulla somma delle radici quadrate del numero di siti appartenenti ai singoli gruppi omogenei. La suddivisione deve riflettere le caratteristiche delle attività svolte e delle organizzazioni comprese nel sistema.
Per esempio, una filiera con 100 aziende agricole e 9 centri di stoccaggio, suddivisi in due gruppi omogenei, determina un campione iniziale di 13 siti: 10 aziende agricole e 3 centri di stoccaggio.
L’applicazione del criterio richiede che la composizione della filiera sia conosciuta e documentata. La presenza di operatori con attività differenti deve essere valutata nella definizione dei gruppi, evitando aggregazioni che non rappresentino correttamente le caratteristiche dei siti.
Per le verifiche di sorveglianza e rinnovo, la prassi prevede un campione almeno pari al 60% di quello determinato per la valutazione iniziale. Il numero di siti deve essere riesaminato annualmente e viene raccomandata la rotazione delle organizzazioni sottoposte ad audit.
Per i siti omogenei di produzione primaria è prevista anche la possibilità di utilizzare una metodologia statistica alternativa, secondo le condizioni indicate nel documento.
Il criterio adottato dall’organismo non deve essere confuso con quello utilizzato dal capo filiera per le proprie verifiche. Le due attività rispondono a responsabilità differenti e devono essere documentate separatamente.
Prove di rintracciabilità e bilanci di massa: cosa deve verificare l’auditor?
Il punto 8.4.9 introduce prescrizioni esplicite sulle attività che l’organismo di certificazione deve sempre eseguire e registrare durante gli audit iniziali e di sorveglianza.
La prima riguarda la prova di rintracciabilità, attraverso la quale deve essere verificata la possibilità di ricostruire le informazioni previste dal sistema. La verifica deve essere coerente con gli obiettivi, i prodotti e gli elementi tracciati dichiarati nello scopo di certificazione.
L’organismo deve inoltre accertare l’esistenza del piano di controllo, della procedura per la gestione delle non conformità e dell’attribuzione delle responsabilità alle organizzazioni coinvolte.
La seconda attività obbligatoria è il bilancio di massa, finalizzato a verificare l’affidabilità dei controlli quantitativi effettuati in autocontrollo dalle organizzazioni certificate.
L’auditor deve accertare che i bilanci siano utilizzati correttamente anche come strumento per valutare l’efficacia del sistema. Non è quindi sufficiente disporre di registrazioni di carico e scarico prive di un’analisi dei risultati.
Come valutare l’affidabilità dei dati quantitativi
La verifica deve permettere di confrontare le quantità pertinenti al processo e al periodo esaminato. In funzione delle attività svolte, possono essere considerate le materie prime utilizzate, le quantità trasformate, i prodotti ottenuti, gli scarti, le perdite e le giacenze.
Le eventuali differenze devono essere valutate rispetto alle caratteristiche del processo produttivo. Cali di lavorazione e rese non costituiscono automaticamente anomalie, ma devono essere supportati da dati e criteri tecnicamente giustificabili.
Un bilancio di massa attendibile deve consentire di individuare scostamenti non spiegati e di valutarne le possibili cause. La verifica deve dimostrare che il sistema sia capace di rilevare incongruenze nelle informazioni quantitative utilizzate per la rintracciabilità.
Le prove e i bilanci effettuati dall’organismo devono essere registrati. La UNI/PdR 202 richiede che l’organismo possa fornire evidenza delle attività ai propri comitati e all’ente di accreditamento.
Certificazioni preesistenti: quando possono essere riconosciute?
Il punto 8.4.5.1 della UNI PdR 202 2026 disciplina il riconoscimento delle certificazioni già rilasciate per singoli segmenti della filiera agroalimentare.
L’organismo incaricato della certificazione complessiva può riconoscere certificazioni emesse da altri organismi validamente accreditati per la UNI EN ISO 22005:2008, purché sussistano le condizioni previste dalla prassi.
Il riconoscimento richiede la verifica della compatibilità degli obiettivi, dell’estensione e degli elementi tracciati. La validità formale del certificato non dimostra automaticamente che il segmento certificato risponda alle esigenze dell’intera filiera.
Una certificazione riferita a determinate materie prime o fasi produttive, per esempio, non può essere considerata equivalente a una certificazione che comprende informazioni o componenti differenti.
Le certificazioni preesistenti devono essere dichiarate dall’organizzazione già nella domanda. L’organismo deve poter accedere alle registrazioni e ai rapporti di valutazione pertinenti, conservando evidenze aggiornate delle verifiche effettuate.
La disposizione consente di utilizzare risultati di valutazioni precedenti senza rinunciare alla verifica della continuità del sistema. Rimane necessario dimostrare che le informazioni siano compatibili e correttamente collegate tra le organizzazioni coinvolte.
Scopo di certificazione: origine geografica, esclusioni e limiti delle dichiarazioni
Il punto 8.7 della UNI/PdR 202 disciplina le informazioni che devono essere riportate nello scopo di certificazione.
Il certificato deve identificare il prodotto o componente interessato, gli obiettivi della rintracciabilità, la profondità, l’estensione, gli elementi tracciati e l’UMR.
Gli obiettivi devono essere formulati in modo univoco e oggettivamente interpretabile dagli utilizzatori della certificazione. Le dichiarazioni devono quindi corrispondere alle caratteristiche del sistema effettivamente sottoposto a verifica.
Una certificazione riferita a specifici componenti non può essere presentata come se comprendesse indistintamente tutte le materie prime del prodotto finito. Allo stesso modo, una certificazione che inizia dalla fase di trasformazione non può attestare automaticamente attività svolte durante la produzione primaria.
Origine geografica e produzione primaria
La prassi introduce condizioni specifiche per le dichiarazioni relative all’origine geografica.
Quando tutte le fasi di produzione primaria sono escluse dal sistema certificato, lo scopo non può contenere formulazioni che inducano a ritenere tali attività comprese nella certificazione.
Se l’obiettivo dichiarato consiste nel garantire l’origine geografica, la produzione primaria non può essere esclusa dall’autocontrollo e dalle verifiche dell’organismo, salvo i casi nei quali siano disponibili le garanzie ufficiali ammesse dalla prassi.
Le informazioni relative a tali garanzie devono essere riportate nel certificato secondo le disposizioni applicabili.
La regola riguarda direttamente l’attendibilità delle dichiarazioni commerciali. Un’impresa deve poter dimostrare che l’origine attestata sia effettivamente coperta dalle verifiche o dalle garanzie riconosciute, evitando formulazioni che attribuiscano alla certificazione un’estensione non verificata.
Esclusione di ingredienti e componenti accessori
La UNI/PdR 202 ammette l’esclusione di determinati componenti quando tale scelta non compromette gli obiettivi del sistema.
Per componenti accessori, quali additivi, coadiuvanti tecnologici, spezie, acqua e imballaggi, la prassi prevede la possibilità di limitarsi all’identificazione documentale del fornitore.
Le ulteriori esclusioni ammissibili devono essere esplicitate e comunicate ai clienti, anche attraverso l’etichettatura quando pertinente. Se la certificazione riguarda soltanto alcuni componenti del prodotto finito, lo scopo deve identificarli chiaramente e specificarne la destinazione d’uso.
La corretta formulazione delle esclusioni è necessaria per evitare che il certificato attribuisca garanzie a componenti o attività non comprese nelle verifiche.
Prodotti DOP, IGP, STG e biologici
Il punto 8.7.1.1 distingue la certificazione della rintracciabilità dalle attestazioni previste per le produzioni regolamentate.
La certificazione ISO 22005 può interessare filiere che producono alimenti DOP, IGP, STG o che producono prodotti biologici. Non può però sostituire le certificazioni previste dai rispettivi regimi.
Le dichiarazioni riferite a tali schemi non devono essere inserite nel certificato come caratteristiche attestate dalla certificazione della rintracciabilità.
La distinzione deve essere rispettata anche nelle comunicazioni commerciali. Il possesso della certificazione non autorizza a presentare come certificate caratteristiche che appartengono a sistemi di valutazione differenti.
UNI/PdR 202:2026: quali controlli effettuare prima del prossimo audit?
Le aziende già certificate devono esaminare le disposizioni della nuova prassi in relazione alle caratteristiche del proprio sistema, distinguendo i requisiti direttamente applicabili all’organizzazione da quelli rivolti all’organismo di certificazione.
La prima verifica riguarda la coerenza dello scopo certificato. Prodotti, componenti, obiettivi, profondità, estensione, elementi tracciati e UMR devono corrispondere alle attività effettivamente controllate. Occorrerà riesaminare gli accordi con gli operatori, l’aggiornamento dell’elenco delle organizzazioni e la valutazione del rischio utilizzata dal capo filiera per pianificare le verifiche.
Rendere disponibili anche i risultati delle prove di rintracciabilità e dei bilanci di massa, insieme alle evidenze delle eventuali azioni intraprese in seguito a non conformità o scostamenti. Come avviene per gli standard di certificazione alimentare riconosciuti da GFSI, come ad esempio la certificazione BRCGS Food, la certificazione IFS Food e la certificazione FSSC 22000.
Un’ulteriore verifica riguarda le dichiarazioni relative all’origine geografica, alle fasi di produzione primaria e ai componenti esclusi. Le informazioni riportate sul certificato e utilizzate nella comunicazione commerciale devono risultare coerenti con lo scopo effettivamente valutato.
Il confronto preventivo con l’organismo di certificazione permetterà di chiarire le modalità applicative della UNI/PdR 202 alle successive verifiche, senza introdurre modifiche non richieste dal documento.
Ultima Modifica by Federico Pucci